
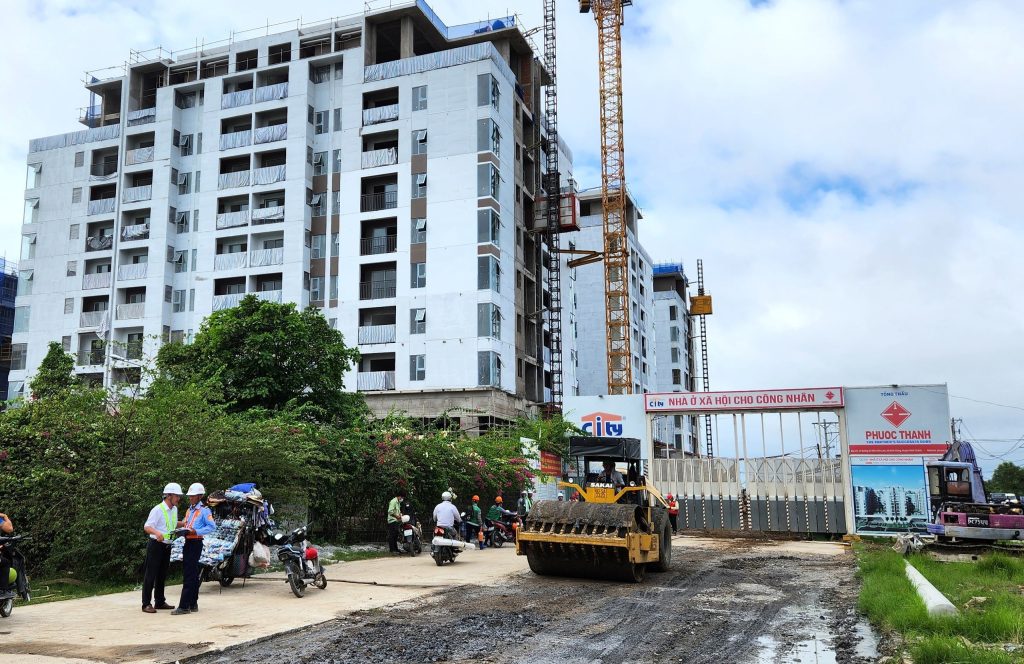
Sau chỉ đạo của Tổng Bí thư Tô Lâm vào tháng 2/2025 về việc thành lập Quỹ nhà ở Quốc gia, Chính phủ và Bộ Xây dựng đang khẩn trương xây dựng khung pháp lý cho loại hình nhà ở thương mại giá phù hợp. Một bước đi nhằm giải quyết tình trạng “lệch pha” cung – cầu trầm trọng trên thị trường bất động sản, đặc biệt là tại các đô thị lớn như TP Hồ Chí Minh.
Trọng tâm của chính sách mới hướng tới nhóm đối tượng có thu nhập trung bình và thấp đô thị — những người không thuộc diện mua nhà ở xã hội (NOXH) nhưng cũng không đủ khả năng tài chính cho phân khúc nhà ở cao cấp. Các thảo luận hiện tại đang tập trung vào việc định nghĩa rõ bản chất thương mại của loại hình này, cơ chế lãi suất vay ưu đãi (đề xuất 6-7%/năm) và việc bảo vệ quỹ đất dành cho NOXH.
-
Chủ trương Chính sách
Việc thúc đẩy nhà ở giá rẻ được thực hiện theo các định hướng chính trị và pháp lý quan trọng:
- Chỉ đạo của Trung ương: Ngày 24/2/2025, Tổng Bí thư Tô Lâm chỉ đạo thành lập “Quỹ nhà ở Quốc gia để phát triển nhà giá rẻ tại các đô thị”.
- Dự thảo Nghị quyết thí điểm: Bộ Xây dựng đã đưa ra Dự thảo Nghị quyết của Chính phủ về thí điểm phát triển nhà ở thương mại giá phù hợp nhằm thể chế hóa chủ trương trên.
- Mục tiêu chiến lược: Đảm bảo người dân có thể tiếp cận nhà ở trong bối cảnh quỹ NOXH có hạn và thị trường thiếu vắng sản phẩm bình dân.
2. Phân tích Nhu cầu và Đối tượng Mục tiêu
Nhu cầu về nhà ở giá rẻ hiện nay được chia thành hai nhóm chính dựa trên khả năng tiếp cận và thu nhập:
Xác lập phân khúc nhà ở
Theo ông Lê Hoàng Châu, Chủ tịch Hiệp hội BĐS TP Hồ Chí Minh (HoREA), nhà ở giá rẻ bao gồm:
- Nhà ở xã hội (NOXH): Có giá rẻ nhất, thấp hơn nhà ở thương mại cùng chất lượng từ 15-20%.
- Nhà ở thương mại giá phù hợp: Dành cho số đông người có thu nhập trung bình và thấp tại đô thị.
Đối tượng “bị bỏ rơi” trên thị trường
Hiện có một nhóm lớn cư dân đô thị có thu nhập vượt ngưỡng nhận hỗ trợ NOXH nhưng vẫn không thể mua nhà thương mại cao cấp:
| Đối tượng (theo Nghị định 261/2025/NĐ-CP) | Mức thu nhập hàng tháng | Tình trạng tiếp cận nhà ở |
| Cá nhân độc thân | 21 – 35 triệu VNĐ | Không thuộc đối tượng mua NOXH |
| Vợ chồng | 41 – 55 triệu VNĐ | Không đủ tài chính mua nhà cao cấp |
| Người độc thân nuôi con nhỏ | 31 – 45 triệu VNĐ | Thiếu hụt sản phẩm phù hợp trên thị trường |
Lưu ý: Thủ tướng Chính phủ hiện đang chỉ đạo nghiên cứu nâng mức trần thu nhập cá nhân được mua NOXH lên 25-27 triệu đồng/tháng.
3. Thực trạng Thị trường tại TP Hồ Chí Minh
Số liệu thống kê cho thấy sự mất cân đối nghiêm trọng trong cơ cấu sản phẩm nhà ở:
- Sự biến mất của nhà ở giá rẻ: Năm 2020, TP Hồ Chí Minh (cũ) chỉ có 163 căn nhà ở thương mại giá phù hợp (chiếm 1%). Từ năm 2021 đến giữa năm 2025, phân khúc này hoàn toàn vắng bóng, nhường chỗ cho nhà ở cao cấp (chiếm trên 70%) và nhà ở hạng sang.
- Tác động của việc sáp nhập: Sau khi sáp nhập với Bình Dương và Bà Rịa – Vũng Tàu, TP Hồ Chí Minh (mới) đã được bổ sung nguồn cung từ các địa phương lân cận, giúp giảm bớt tình trạng lệch pha phân khúc.
- Áp lực nhu cầu đến năm 2030:
- Nhu cầu dự báo: 974.000 căn NOXH.
- Khả năng đáp ứng: Chỉ hoàn thành gần 200.000 căn NOXH.
- Cơ cấu nhu cầu: Nhóm làm công ăn lương chiếm 82% nhu cầu mua NOXH; công nhân chỉ chiếm 30%.
4. Các Đề xuất và Tranh biện về Dự thảo Nghị quyết
Dự thảo hiện đang nhận được nhiều ý kiến phản biện từ các chuyên gia và hiệp hội để đảm bảo tính minh bạch và hiệu quả.
Những bất cập được chỉ ra
- Nguy cơ “lai” giữa NOXH và nhà thương mại: Các chuyên gia quan ngại quy định cho phép dùng đất xây NOXH để làm dự án nhà ở thương mại giá phù hợp sẽ làm biến tướng mô hình.
- Quản lý lợi nhuận: Dự thảo quy định lợi nhuận định mức tối đa 15%. Tuy nhiên, HoREA kiến nghị bỏ quy định này vì bản chất đây vẫn là dự án thương mại, Nhà nước không nên can thiệp trực tiếp vào lợi nhuận mà nên tập trung kiến tạo hành lang pháp lý.
Đề xuất từ Hiệp hội BĐS TP Hồ Chí Minh (HoREA)
- Bảo vệ quỹ đất NOXH: Không cho phép chủ đầu tư chuyển đổi quỹ đất 20% dành cho NOXH sang xây dựng nhà ở giá phù hợp để ngăn chặn việc trục lợi chính sách.
- Cơ chế hỗ trợ tài chính: Nhà nước không bao cấp trực tiếp mà tạo cơ chế đặc thù để phát triển.
5. Giải pháp Tài chính và Tín dụng
Để hiện thực hóa mục tiêu tiếp cận nhà ở cho người dân, các chuyên gia đề xuất cơ chế vốn vay cụ thể:
- Lãi suất ưu đãi: Đề nghị mức lãi suất thương mại hợp lý từ 6-7%/năm.
- Thời hạn vay:
- Chủ đầu tư: Khoảng 5 năm.
- Người mua/thuê mua: Từ 10-12 năm.
- Nguồn vốn: Tập trung giải ngân gói tín dụng thương mại 145.000 tỷ đồng do 9 ngân hàng thương mại đóng góp.
- Thực trạng: Tính đến 31/12/2025, gói này mới chỉ cam kết cấp tín dụng gần 18.000 tỷ đồng và doanh số vay thực tế đạt 7.600 tỷ đồng, cho thấy dư địa còn rất lớn để hỗ trợ phân khúc nhà ở giá rẻ.
Việc phát triển nhà ở thương mại giá phù hợp (căn hộ 1-2 phòng ngủ, diện tích 50-70m2, giá từ 30-70 triệu đồng/m2) là giải pháp cấp thiết để lấp đầy khoảng trống thị trường. Tuy nhiên, việc thực thi cần sự tách bạch rõ ràng giữa nhà ở xã hội và nhà ở thương mại để đảm bảo công bằng xã hội và hiệu quả kinh tế dài hạn.